Un rendez-vous pour ouvrir un compte bancaire est la règle dans une banque à réseau : le conseiller vérifie votre identité, recueille vos justificatifs et vous fait signer la convention de compte. Il se réserve en ligne, par téléphone ou en agence, et il faut apporter une pièce d’identité et un justificatif de domicile.
Faut-il obligatoirement un rendez-vous pour ouvrir un compte bancaire ?
Dans une banque de quartier, le rendez-vous est la règle dans la grande majorité des cas. L’ouverture passe par un entretien avec un conseiller, en agence ou à distance, parce que la banque doit identifier son client avant de lui ouvrir un compte.
Une banque entièrement en ligne n’organise pas toujours de rendez-vous : le dossier se remplit sur un site ou une application, les pièces sont envoyées en photo ou en scan, et la vérification se fait à distance. La démarche reste la même, seul le canal change.
Les règles d’identification ne dépendent pas du pays : celui qui ouvre un compte à l’étranger se heurte aux mêmes exigences, comme le montre notre article sur l’ouverture d’un compte à vue en Belgique.
Comment prendre rendez-vous avec un conseiller bancaire
Quatre canaux existent pour prendre rendez-vous : le site de la banque, son application mobile, le téléphone et le guichet de l’agence. La prise de rendez-vous en ligne est souvent la plus rapide, puisqu’elle affiche directement les créneaux disponibles.
À la réservation, la banque demande en général votre identité, un numéro de téléphone, une adresse email et le motif du rendez-vous. Précisez que vous souhaitez ouvrir un compte, afin que le conseiller prévoie le temps nécessaire.
Le rendez-vous peut avoir lieu en agence, par téléphone ou en visioconférence. Le délai pour obtenir un créneau varie selon la période et l’agence : en début d’année ou en septembre, mieux vaut s’y prendre à l’avance.
Les justificatifs à apporter pour ouvrir un compte
Le service-public.gouv.fr précise les justificatifs d’ouverture, soit les pièces à présenter pour ouvrir un compte individuel :
- une pièce d’identité officielle avec photo en cours de validité, comme une carte nationale d’identité, un passeport ou un titre de séjour ;
- un justificatif de domicile, par exemple un avis d’imposition, une quittance de loyer ou une facture d’énergie ; une personne hébergée peut se voir demander une attestation d’hébergement ;
- un spécimen de signature, que le conseiller recueille pendant l’entretien.
La banque peut aussi demander un justificatif de revenus selon l’offre choisie. Prévoyez les originaux, ou des copies lisibles pour une démarche à distance.
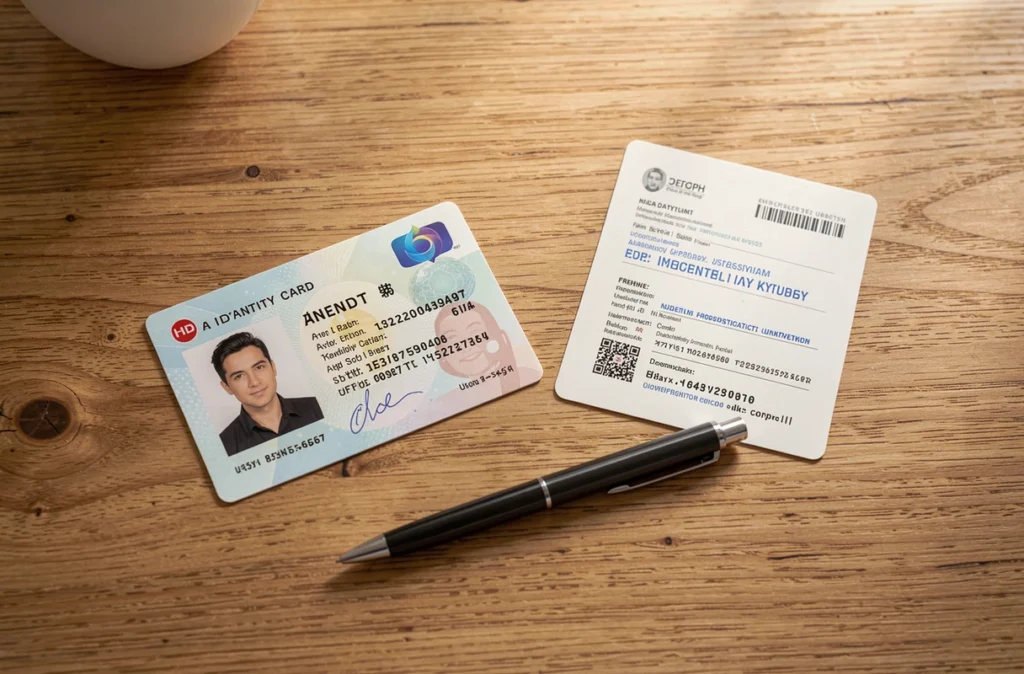
Un mineur ne peut pas ouvrir seul un compte : ses représentants légaux agissent pour lui et se présentent avec leurs propres pièces. Un mineur émancipé, lui, peut le faire seul.
Ces pièces ne sont pas une formalité superflue : sans identification, le compte ne s’ouvre pas, et les alternatives présentées dans notre article sur l’ouverture d’un compte sans justificatif sont très limitées. Pour la même raison, un compte bancaire anonyme n’existe pas dans le cadre d’une ouverture classique.
Comment se déroule l’entretien avec le conseiller
Le conseiller commence par contrôler vos pièces, puis vous pose des questions sur votre situation : activité professionnelle, revenus, besoins du quotidien. Ces informations servent à vous proposer une offre adaptée, avec une carte bancaire et des services associés.
L’ouverture d’un compte est gratuite, mais la tenue de compte et la carte peuvent être facturées : la grille tarifaire se demande avant de signer. Un compte de dépôt est encadré par une convention écrite que vous signez, et que vous pouvez relire à tête reposée.
Une fois la convention signée, la banque vous remet votre RIB. La carte et les codes arrivent ensuite séparément, par courrier ou par voie numérique selon l’établissement.
À réception de la carte, pensez à vérifier les informations enregistrées, y compris l’adresse de facturation : le rôle du code postal sur la carte bancaire apparaît dès les premiers achats en ligne.
Ouvrir son compte à distance, sans se déplacer
Deux formules évitent le déplacement : la visioconférence avec un conseiller de votre banque, et l’ouverture entièrement en ligne. Dans les deux cas, vous transmettez vos pièces par voie numérique.
La vérification d’identité se fait alors à distance, souvent avec un selfie ou une courte vidéo comparés à la photo de votre pièce d’identité. Le compte est ouvert une fois cette étape validée et la convention signée de façon électronique.
L’agence garde un avantage : un conseiller répond sur place à vos questions et traite tout de suite un dossier incomplet.
Que faire si la banque refuse d’ouvrir le compte
Une banque peut refuser une ouverture de compte. Elle doit alors vous informer que vous pouvez demander à la Banque de France d’exercer votre droit au compte. Sans réponse de la banque dans les 15 jours, la demande est considérée comme refusée, et la banque doit fournir une lettre de refus motivée.
Pour saisir la Banque de France, il faut être domicilié en France, sans condition de nationalité, et ne détenir aucun compte de dépôt en France. Le dossier comprend :
- une pièce d’identité et un justificatif de domicile de moins de 3 mois ;
- la lettre de refus, ou l’accusé de réception de votre demande, datant de plus de 15 jours ;
- une déclaration sur l’honneur attestant que vous n’avez pas de compte de dépôt.
La Banque de France désigne une banque sous 1 jour ouvré après réception des documents, et cette désignation est valable 6 mois. La banque désignée doit ensuite ouvrir le compte sous 3 jours ouvrés après réception de tous les documents.
L’ouverture et les services bancaires de base sont gratuits dans ce cadre : relevés, prélèvements SEPA, carte bancaire selon les conditions de la banque, dépôts et retraits au guichet.
Un refus n’a donc rien de définitif : la désignation d’une banque garantit l’accès à un compte, même pour une personne inscrite au FICP ou en situation de surendettement.